Différence entre e-invoicing et e-reporting : le tableau
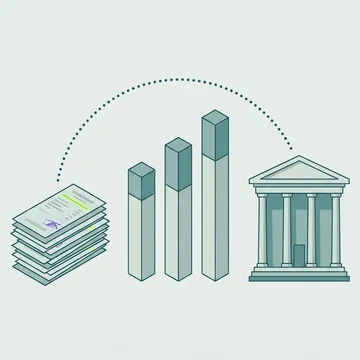
La DGFiP emploie les deux termes dans la même phrase, sur sa page consacrée aux plateformes agréées (ex-PDP) : l’e-invoicing vise les factures électroniques, l’e-reporting les données obligatoires. La même page confie les deux à la plateforme agréée, qui émet et reçoit les factures, en extrait des données et transmet celles des transactions et des paiements.
| E-invoicing | E-reporting | |
|---|---|---|
| Ce qui circule | la facture électronique elle-même | des données de transaction et de paiement |
| Opérations visées | opérations entre assujettis à la TVA établis en France | opérations avec des non-assujettis ou avec l’étranger, paiements de certaines opérations |
| Destinataire | le client, l’administration recevant des données extraites | l’administration |
| Rythme | au fil de l’eau | selon le régime de TVA |
| Passage obligé | une plateforme agréée | une plateforme agréée |
| Calendrier | GE et ETI depuis le 1er septembre 2026, PME, TPE et micro-entreprises le 1er septembre 2027 | même calendrier |
E-invoicing : définition
L’e-invoicing est la facturation électronique au sens de la réforme. Selon la FAQ « Je découvre » de la DGFiP (question 1.1), elle s’applique aux opérations réalisées entre assujettis à la TVA établis en France, qui entrent dans le champ de la TVA en France et pour lesquelles les règles de facturation françaises s’appliquent.
Selon le texte en vigueur au 26/09/2026, l'article 289 bis du CGI pose que « L’émission, la transmission et la réception des factures électroniques s’effectuent en recourant à une plateforme agréée. » Un PDF envoyé par e-mail n’est pas une facture électronique. La facture reste émise au fil de l’eau, dès la livraison ou la prestation, sans délai de dépôt particulier. La méthode est détaillée sur notre page pour faire une facture électronique.
E-reporting : définition
L’e-reporting couvre ce que la facture électronique ne transporte pas. La page « J’approfondis » de la DGFiP le divise en deux volets :
- l’e-reporting de transaction : opérations avec des non-assujettis (particuliers, associations non assujetties) et transactions avec des entreprises étrangères (exportations, acquisitions et livraisons intracommunautaires)
- l’e-reporting de paiement : opérations dont la TVA est exigible à l’encaissement, comme les prestations de services, sauf option pour la TVA sur les débits ou autoliquidation
Une vente à un particulier ne donne pas lieu à une facture électronique obligatoire, selon la FAQ « Tout savoir » : elle relève de l’e-reporting. Il en va de même d’un client professionnel établi hors de France, d’après la FAQ « J’approfondis ».
Ces données ne partent ni au fil de l’eau, ni chaque jour. Leur fréquence dépend du régime de TVA : les transactions partent par décade au réel normal mensuel, transactions et paiements par bimestre civil en franchise en base, selon le tableau des fréquences de la DGFiP. Le détail est sur notre guide de l’e-reporting.
Les dates de l’e-invoicing et de l’e-reporting
L’émission de factures électroniques est obligatoire depuis le 1er septembre 2026 pour les grandes entreprises (GE) et les entreprises de taille intermédiaire (ETI). Le guide pratique de la DGFiP précise : « Cette obligation n’est pas suspendue par les difficultés de démarrage ». Les PME, TPE et micro-entreprises émettent à compter du 1er septembre 2027, et peuvent le faire volontairement avant, par une plateforme agréée.
Toutes les entreprises assujetties à la TVA : recevoir les factures électroniques.
Grandes entreprises et ETI : aussi émettre et transmettre le e-reporting.
PME, TPE et micro-entreprises : émettre et transmettre le e-reporting.
L’e-reporting suit le même calendrier. La réforme ne supprime pas pour autant les déclarations de TVA, qui gardent leur périodicité. Toutes les échéances figurent sur notre calendrier de la réforme.
Questions fréquentes
Quelle est la différence entre l'e-invoicing et l'e-reporting ?
L’e-invoicing porte sur la facture elle-même, échangée entre deux entreprises assujetties établies en France. L’e-reporting porte sur des données transmises à l’administration : ventes à des particuliers, opérations avec l’étranger et paiements des opérations dont la TVA est exigible à l’encaissement. Les deux passent par une plateforme agréée.
E-invoicing et e-reporting : quelle définition donne l'administration ?
La page de la DGFiP sur les plateformes agréées les définit en une phrase : les entreprises feront appel à des plateformes agréées « pour saisir, déposer ou transmettre leurs factures électroniques (e-invoicing) et les données obligatoires (e-reporting) ».
Qu'est-ce que l'e-invoicing ?
C’est la facturation électronique au sens de la réforme : une facture émise, transmise et reçue par une plateforme agréée, avec des données structurées. Un PDF envoyé par e-mail n’en est pas une, selon la DGFiP.
Qui est soumis à l'e-reporting ?
Toutes les entreprises assujetties établies en France, micro-entreprises comprises, dès qu’elles réalisent des opérations visées : ventes à des non-assujettis, opérations avec des entreprises étrangères, opérations dont la TVA est exigible à l’encaissement. Les opérations exonérées et dispensées de facturation n’y entrent pas, selon la page « J’approfondis » de la DGFiP.
Sources officielles
- Page impots.gouv.fr « Facturation électronique et plateformes agréées », consulté le 26/09/2026
- FAQ DGFiP « Je découvre la facturation électronique », consulté le 26/09/2026
- Article 289 bis du code général des impôts, version en vigueur depuis le 21/02/2026, Légifrance, consulté le 26/09/2026
- Question DGFiP : une facture envoyée par mail est-elle une facture électronique ? (page modifiée le 16/01/2026), consulté le 26/09/2026
- Page impots.gouv.fr « J'approfondis mes connaissances sur la réforme », modifiée le 06/01/2026, consulté le 26/09/2026
- Tableau DGFiP des fréquences et délais de transmission, mise à jour août 2026, consulté le 26/09/2026
- FAQ DGFiP « Tout savoir sur la facturation électronique », consulté le 26/09/2026
- FAQ DGFiP « J'approfondis la facturation électronique », consulté le 26/09/2026
- Guide pratique DGFiP de la facturation électronique, consulté le 26/09/2026
- Question DGFiP : avec la réforme, dois-je encore déposer des déclarations de TVA ? (page modifiée le 16/01/2026), consulté le 26/09/2026
 Rédigé à partir des textes officiels par l’équipe éditoriale du site, sans conseil fiscal personnalisé. Méthodologie et sources.