Le circuit d'une facture électronique
Trois plateformes agréées avec une offre gratuite relevée · liste officielle du 22/09/2026


Offres et prix relevés sur le site de chaque plateforme le 26/09/2026. Aucune plateforme ne paie sa place : notre méthode.
Recevoir des factures électroniques : qui est tenu, depuis quand
L’obligation de réception vaut pour toutes les entreprises concernées par la réforme. Le guide pratique de la DGFiP de juillet 2026 indique que, depuis le 1er septembre 2026, elles doivent avoir la capacité de recevoir des factures électroniques par l’intermédiaire d’une plateforme agréée. Il parle d’une obligation de réception « généralisée au 1er septembre 2026 pour toutes les entreprises concernées par la réforme ».
Toutes les entreprises assujetties à la TVA : recevoir les factures électroniques.
Grandes entreprises et ETI : aussi émettre et transmettre le e-reporting.
PME, TPE et micro-entreprises : émettre et transmettre le e-reporting.
La FAQ « Je découvre la facturation électronique », dans sa version du 01/09/2026, le confirme : toutes les entreprises, « quelles que soient leur taille et leur forme juridique », ont l’obligation de recevoir des factures sous format électronique depuis cette date. Une entreprise qui n’émet aucune facture est aussi concernée. Selon la page « Je découvre la facturation électronique » d’impots.gouv.fr, elle doit pouvoir recevoir les factures électroniques de ses fournisseurs.
La fiche 3 de la DGFiP, mise à jour en juin 2026, en tire la conséquence pratique : « vous devez avoir fait le choix d’une plateforme agréée pour la réception des factures électroniques de vos fournisseurs ». Ce choix devait être fait au plus tard le 1er septembre 2026.
Facturation électronique et fournisseurs : quand la réception s’applique
La réception suit l’obligation d’émission de vos fournisseurs. La page de questions de la DGFiP, modifiée le 16/01/2026, l’écrit ainsi : toutes les entreprises devront recevoir leurs factures sous forme électronique « dès lors que leur fournisseur a l’obligation de les émettre sous ce format ». Le cas d’un fournisseur qui envoie encore un PDF est traité plus bas.
Plateforme de réception de facture électronique : ce qu’elle fait pour vous
La plateforme agréée reçoit vos factures et assure le lien avec l’administration. Selon la rubrique « À quoi sert une plateforme agréée ? » de la page « Facturation électronique et plateformes agréées » d’impots.gouv.fr, son rôle couvre :
- l’émission, la transmission et la réception des factures électroniques, avec conversion possible au format du client
- l’extraction et la transmission de données de facture à l’administration
- la transmission des données de transactions non facturées électroniquement
- la transmission des données de paiement
Vous n’avez pas de démarche à faire auprès de l’administration pour être joignable. Selon la fiche 6 de la DGFiP, c’est la plateforme choisie qui déclare le choix de l’entreprise dans l’annuaire. Tant que ce choix n’est pas fait, votre adresse n’y figure pas. D’après la FAQ « Tout savoir » de la DGFiP, votre fournisseur est alors informé du rejet ou de la non-délivrance ; « À titre exceptionnel, la facture pourra alors être transmise par e-mail ou courrier », sans conséquence sur l’exigibilité de la créance.
Vous pouvez aussi répartir les rôles. Selon la FAQ « Je découvre », une entreprise peut recourir à une ou plusieurs plateformes, éventuellement différentes pour l’émission, la réception et le e-reporting, c’est-à-dire la transmission à l’administration de données de transactions et de paiement. Elle peut en changer à tout moment. Elle signe un accord formel avec la plateforme désignée pour la réception dans l’annuaire.
Comment recevoir une facture électronique, étape par étape
La fiche F39785 de service-public, vérifiée le 07/08/2026, découpe la mise en conformité en trois étapes :
- Identifier les obligations applicables à votre entreprise : taille, typologie de clientèle, nature de l’activité, régime de TVA. Service-public propose un test en ligne, « Évaluer son obligation de facturation électronique ».
- Cartographier vos flux de facturation et organiser le suivi des factures reçues : les vérifier dès réception, les valider, « signaler directement sur la plateforme toute anomalie », anticiper le traitement des impayés.
- Choisir une plateforme agréée adaptée : distinguer plateforme agréée et solution compatible grâce aux deux logos, vérifier ses fonctionnalités, vérifier votre rattachement dans l’annuaire, en changer si nécessaire.
Parmi les fonctions d’une plateforme agréée, service-public cite aussi « Contrôler la conformité des données de transaction et des factures émises » et « Assurer le suivi des factures électroniques ». En cas de changement, « L’ancienne plateforme ne peut s’opposer au changement que dans des cas limités ».
Les statuts à connaître quand vous recevez
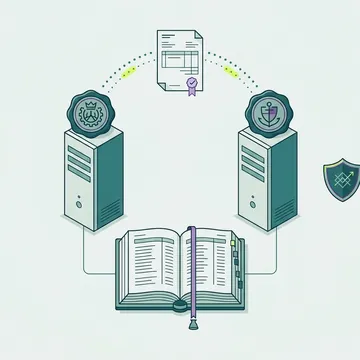
Les plateformes agréées suivent chaque facture au moyen de statuts. Selon la fiche 6 de la DGFiP, mise à jour en juin 2026, quatre statuts sont obligatoirement proposés, « parmi une dizaine facultatifs ».
| Statut obligatoire | Précision donnée par la fiche 6 |
|---|---|
| Facture déposée | la facture est horodatée |
| Facture rejetée | par la plateforme : erreur technique, incohérence, non-conformité ; la facture n’est pas transmise au client |
| Facture refusée | par le client |
| Facture encaissée | indiqué par le fournisseur qui a reçu le paiement |
Rejet et refus ne se confondent pas. Selon le guide pratique de la DGFiP, le rejet par une plateforme est un incident de transmission ou de contrôle. Le refus par l’acheteur est un statut de cycle de vie « obligatoirement motivé ». Le parcours complet d’une facture est détaillé dans notre guide sur les statuts.
Refuser une facture : dans quels cas
Le refus est encadré. D’après le guide pratique de la DGFiP, il est limité aux motifs prévus par la norme :
- une non-conformité réglementaire non détectée par la plateforme de réception
- une facture mal adressée
- le non-respect de conditions contractuelles empêchant le traitement
Le guide ajoute : « Il ne doit pas être utilisé pour un simple litige commercial. » Si le fournisseur émet une nouvelle facture après un refus, elle porte un nouveau numéro. Sur ce point, les documents de la DGFiP n’ont pas toujours dit la même chose.
Votre fournisseur envoie encore un PDF
Une facture reçue hors plateforme reste exploitable pendant la phase de démarrage. Selon le guide pratique de la DGFiP, une facture reçue par mail, en PDF ou sur papier après le 1er septembre 2026 peut être traitée, payée et donner droit à déduction de TVA. Deux conditions : elle correspond à une opération réelle et elle comporte les mentions nécessaires.
Cette possibilité ne dispense pas votre fournisseur : selon le guide, elle ne vaut pas dispense de l’obligation pour l’émetteur qui y est soumis. Si votre fournisseur y est tenu, rappelez-lui le nom de votre plateforme de réception, déclarée dans l’annuaire.
L’amende pour absence de plateforme de réception
La loi prévoit une amende propre à la réception. Selon le texte en vigueur au 26/09/2026, l'article 1737, IV bis du code général des impôts, créé par la loi n° 2026-103, organise une procédure en plusieurs temps. La FAQ « J’approfondis la facturation électronique » (question 2.5) la reprend :
- l’administration met l’assujetti en demeure de se conformer dans un délai de trois mois
- si la situation persiste, amende de 500 € et nouvelle mise en demeure, avec le même délai de trois mois
- puis amende de 1 000 €, et une nouvelle amende de 1 000 € après chaque période de trois mois de persistance
La DGFiP accompagne ce régime d’une approche pour la phase de démarrage. Selon le guide pratique, « pendant la phase de démarrage, il n’y aura pas d’application des sanctions aux entreprises rencontrant des difficultés dans la mise en œuvre de la réforme mais qui sont engagées dans une trajectoire sérieuse de mise en conformité ». Le guide précise : « Cette approche ne constitue ni un report ni une suspension de l’obligation. » Elle ne couvre pas l’inertie, l’évitement ou le refus durable.
Les autres amendes de la réforme sont présentées sur notre page consacrée aux sanctions.
Questions fréquentes
Comment réceptionner une facture électronique ?
Vous la recevez par votre plateforme agréée de réception, celle que vous avez choisie et qui a déclaré ce choix dans l’annuaire. Service-public conseille de vérifier chaque facture dès réception, de la valider et de « signaler directement sur la plateforme toute anomalie ». Si la facture pose problème, le refus reste limité aux motifs prévus par la norme, selon le guide pratique de la DGFiP.
Quelle est l'obligation de recevoir des factures électroniques ?
Depuis le 1er septembre 2026, toutes les entreprises, « quelles que soient leur taille et leur forme juridique », doivent pouvoir recevoir des factures sous format électronique, selon la FAQ « Je découvre » de la DGFiP. Cela suppose d’avoir choisi une plateforme agréée pour la réception. À défaut, l’article 1737, IV bis du CGI (texte en vigueur au 26/09/2026) prévoit, après mise en demeure, une amende de 500 € puis de 1 000 €. Pendant la phase de démarrage, la DGFiP annonce ne pas appliquer de sanctions aux entreprises en difficulté mais engagées dans une trajectoire sérieuse de mise en conformité, approche qui « ne constitue ni un report ni une suspension de l’obligation ».
Mon fournisseur m'envoie encore des factures PDF : que faire ?
Pendant la phase de démarrage, une facture reçue par mail, en PDF ou sur papier après le 1er septembre 2026 peut être traitée, payée et donner droit à déduction de TVA, si elle correspond à une opération réelle et comporte les mentions nécessaires. Selon le guide pratique de la DGFiP, cela ne dispense pas l’émetteur qui est soumis à l’obligation. Vous pouvez lui rappeler le nom de votre plateforme de réception.
Peut-on utiliser plusieurs plateformes de réception ?
Selon la FAQ « Je découvre » de la DGFiP, une entreprise peut recourir à une ou plusieurs plateformes, éventuellement différentes pour l’émission, la réception et le e-reporting, et en changer à tout moment. Pour la réception, la FAQ parle de la plateforme désignée dans l’annuaire, avec laquelle l’entreprise signe un accord formel. Les passages relevés ne détaillent pas le cas de plusieurs plateformes de réception pour une même entreprise.
Comment recevoir des factures électroniques quand on n'émet aucune facture ?
Une entreprise qui n’émet pas de facture est concernée : selon une page de questions d’impots.gouv.fr, elle doit pouvoir recevoir les factures électroniques de ses fournisseurs. Il lui faut donc choisir une plateforme agréée de réception, qui déclare ce choix dans l’annuaire, sans démarche auprès de l’administration. Selon la même source, un assujetti qui vend uniquement à des particuliers est a minima concerné par le e-reporting.
Sources officielles
- Guide pratique de la facturation électronique, DGFiP, juillet 2026, consulté le 26/09/2026
- FAQ DGFiP « Je découvre la facturation électronique », version du 01/09/2026, consulté le 26/09/2026
- Page impots.gouv.fr « Je découvre la facturation électronique », consulté le 26/09/2026
- Question DGFiP : à partir de quand suis-je concerné par la réforme, page modifiée le 16/01/2026, consulté le 26/09/2026
- Question DGFiP : je n'émets pas de facture ou je facture sans TVA, suis-je concerné, page modifiée le 16/01/2026, consulté le 26/09/2026
- Fiche 3 de la DGFiP (TPE) : à partir de quand mon entreprise doit être prête, mise à jour juin 2026, consulté le 26/09/2026
- Fiche 6 de la DGFiP : comment mon entreprise va recevoir les factures, mise à jour juin 2026, consulté le 26/09/2026
- Page impots.gouv.fr « Facturation électronique et plateformes agréées », consulté le 26/09/2026
- FAQ DGFiP « Tout savoir » sur la facturation électronique, consulté le 26/09/2026
- Service-public, fiche F39785 sur la facturation électronique, vérifiée le 07/08/2026, consulté le 26/09/2026
- Article 1737 du code général des impôts, Légifrance, consulté le 26/09/2026
- FAQ DGFiP « J'approfondis la facturation électronique », consulté le 26/09/2026
 Rédigé à partir des textes officiels par l’équipe éditoriale du site, sans conseil fiscal personnalisé. Méthodologie et sources.