Le circuit d'une facture électronique
Étape 1 : passer par une plateforme agréée
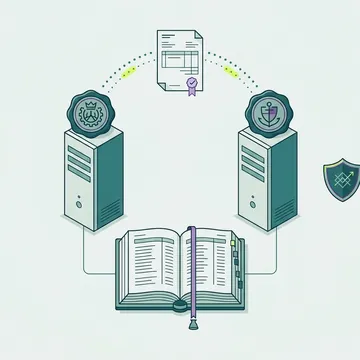
Selon le texte en vigueur au 26/09/2026, l'article 289 bis du CGI, dans sa version en vigueur depuis le 21/02/2026 issue de la loi n° 2026-103 du 19 février 2026 (art. 123), dispose : « L’émission, la transmission et la réception des factures électroniques s’effectuent en recourant à une plateforme agréée. »
Selon la page « Facturation électronique et plateformes agréées » d’impots.gouv.fr, la plateforme émet, transmet et reçoit les factures, avec une conversion possible au format du client, et transmet des données à l’administration.
Comment créer une facture électronique sur la plateforme
Selon la même page, les entreprises font appel aux plateformes agréées « pour saisir, déposer ou transmettre leurs factures électroniques (e-invoicing) et les données obligatoires (e-reporting) ». Vous pouvez donc saisir la facture sur la plateforme, y déposer un fichier, ou la lui transmettre.
Vous pouvez aussi garder votre logiciel de facturation, s’il est une solution compatible. Selon la FAQ « Je découvre » de la DGFiP (question 2.3), c’est un logiciel non immatriculé aux fonctionnalités conformes aux attendus de la réforme, et raccordé à au moins une plateforme agréée. Il ne peut pas transmettre les factures directement à l’administration. Voir notre comparatif des logiciels de facturation électronique.
Qui doit émettre, et depuis quand
Selon le guide pratique de la DGFiP (question 7), l’émission est obligatoire depuis le 1er septembre 2026 pour les grandes entreprises (GE) et les entreprises de taille intermédiaire (ETI). Le guide précise : « Cette obligation n’est pas suspendue par les difficultés de démarrage ». Pour les PME, les TPE et les micro-entreprises, l’émission devient obligatoire à compter du 1er septembre 2027 ; la FAQ de la DGFiP écrit « au plus tard le 1er septembre 2027 ».
Selon le guide (questions 17 à 19), une PME, une TPE ou une micro-entreprise peut émettre volontairement avant cette date, par une plateforme agréée. Si cette émission volontaire échoue, elle peut revenir temporairement à ses modalités habituelles.
Trois plateformes agréées avec une offre gratuite relevée · liste officielle du 22/09/2026


Offres et prix relevés sur le site de chaque plateforme le 26/09/2026. Aucune plateforme ne paie sa place : notre méthode.
Étape 2 : renseigner les mentions obligatoires
Une facture électronique porte les mêmes mentions générales que toute facture, réunies dans un tableau par la fiche F31808 de service-public, vérifiée le 11/08/2026. L’exemple plus bas les reprend champ par champ.
La FAQ « Je découvre » de la DGFiP (question 3.4) y ajoute quatre mentions :
- le numéro SIREN du client
- la catégorie de l’opération : livraison de biens, prestation de services, ou les deux
- l’option pour le paiement de la TVA d’après les débits, le cas échéant
- l’adresse de livraison des biens, si elle diffère de l’adresse de facturation
Aucune des sources officielles consultées au 26/09/2026 ne permet de départager les deux versions : porter ces mentions dès aujourd’hui répond aux deux. En franchise en base de TVA, la fiche 2 de la DGFiP, mise à jour en juin 2026, précise que les factures « continueront de porter la mention "TVA non applicable, article 293 B du CGI" ». La liste complète, ligne par ligne, figure sur notre page des mentions obligatoires.
Étape 3 : un format structuré
Selon la page « Je découvre la facturation électronique » d’impots.gouv.fr, une facture électronique doit respecter un format donné : « UBL, CII ou tout format mixte composé d’un fichier de données structurées et d’un fichier image ».
L'arrêté du 27 juillet 2026, qui introduit l’article 41 septies C de l’annexe IV au CGI, détaille cette liste :
- CII (Cross Industry Invoice), en profil EN16931 ou EXTENDED-CTC-FR
- UBL (Universal Business Language), en profil EN16931 ou EXTENDED-CTC-FR
- un format mixte, composé d’un fichier XML (UN/CEFACT CII) et d’un fichier PDF qui constitue la représentation lisible
Selon la FAQ « J’approfondis » de la DGFiP (question 2.3), un fournisseur ne peut pas imposer un format d’échange à son client : les plateformes agréées proposent un socle minimal de formats commun. La page « Spécifications externes B2B » rattache ce socle à la norme AFNOR XP Z12-012.
Et Factur-X ? Aucune source officielle consultée au 26/09/2026 ne le définit : les textes parlent de « format mixte ». Voir notre page Factur-X et notre guide du format de la facture électronique.
Étape 4 : l’envoi de la facture électronique, par la plateforme et l’annuaire
Vous n’adressez pas la facture vous-même. Selon le texte en vigueur au 26/09/2026, l’article 289 bis prévoit que « l’Etat met un annuaire central à la disposition des plateformes agréées ». Cet annuaire sert à adresser les factures vers la plateforme de réception du destinataire ; il est alimenté par les informations que transmettent les plateformes (guide pratique, questions 10 et 26).
Les entreprises peuvent aussi le consulter (fiche F39785 de service-public) : il indique pour chacune sa plateforme de réception et ses adresses électroniques de facturation. Voir notre page consacrée à l'annuaire.
Le moment de l’envoi ne change pas. Selon la FAQ « Je découvre » (question 3.5), les factures continuent d’être émises au fil de l’eau, dès la réalisation de la livraison ou de la prestation, en application de l’article 289-I.3 du CGI. Il n’y a pas de délai de dépôt particulier.
Étape 5 : suivre la facture
La plateforme suit ensuite la facture par des statuts. Selon la fiche 6 de la DGFiP, mise à jour en juin 2026, quatre statuts sont obligatoirement proposés, « parmi une dizaine facultatifs » :
- facture déposée, horodatée
- facture rejetée par la plateforme, pour une erreur technique, une incohérence ou une non-conformité ; elle n’est pas transmise au client
- facture refusée par le client
- facture encaissée, indiqué par le fournisseur qui a reçu le paiement
Une facture rejetée n’est donc jamais arrivée chez votre client. La différence entre rejet et refus est expliquée sur notre page consacrée au cycle de vie et aux statuts.
Facture électronique : exemple des champs d’une facture
Voici, sans valeurs, les champs d’une facture électronique, d’après service-public, la FAQ et la fiche 2 de la DGFiP.
| Champ | Ce que vous y indiquez | Origine |
|---|---|---|
| Date d’émission | la date d’émission de la facture | mention générale |
| Numéro de facture | un numéro unique, basé sur une séquence chronologique et continue | mention générale |
| Date de l’opération | la date de la vente ou de la prestation | mention générale |
| Vendeur | entrepreneur individuel : nom, prénom, mention « Entrepreneur individuel » ou « EI », adresse, SIREN ; société : dénomination, SIREN, adresse du siège, forme juridique et capital | mention générale |
| Client | son identité | mention générale |
| SIREN du client | le numéro SIREN de votre client | nouvelle mention |
| Numéro de TVA | le numéro individuel d’identification à la TVA du vendeur, et celui du client professionnel redevable, sauf exception de montant | mention générale |
| Bon de commande | son numéro, s’il a été établi par l’acheteur | mention générale |
| Catégorie de l’opération | livraison de biens, prestation de services, ou les deux | nouvelle mention |
| Adresse de livraison | seulement si elle diffère de l’adresse de facturation | nouvelle mention |
| Lignes | désignation, quantité, prix unitaire HT, taux de TVA ou mention d’exonération | mention générale |
| Réductions | les réductions de prix | mention générale |
| Totaux | total HT et total TTC | mention générale |
| Option pour les débits | l’option pour le paiement de la TVA d’après les débits, le cas échéant | nouvelle mention |
| Règlement | date de règlement, conditions d’escompte ou « Escompte pour paiement anticipé : néant », taux des pénalités de retard, indemnité forfaitaire pour frais de recouvrement si le client est un professionnel | mention générale |
| Garantie | pour certains biens vendus à un particulier, la garantie légale de conformité | mention générale |
| Franchise en base | la mention « TVA non applicable, article 293 B du CGI » | fiche 2 de la DGFiP |
Facturation électronique en image : ce que montre le format mixte
Une facture au format mixte a deux faces. L’arrêté du 27 juillet 2026 associe un fichier XML, qui porte les données, à un PDF qui en constitue la représentation lisible : c’est ce PDF que vous voyez à l’écran. L’image seule ne suffit pas : selon la page de questions de la DGFiP, modifiée le 16/01/2026, une image PDF envoyée par mail n’est pas une facture électronique.
Facturation électronique, illustration : le trajet d’une facture
- Vous saisissez ou déposez la facture sur votre plateforme agréée, ou votre solution compatible la lui transmet.
- La plateforme d’émission trouve dans l’annuaire la plateforme de réception de votre client.
- La facture est transmise à cette plateforme, avec une conversion possible au format de votre client.
- En parallèle, la plateforme extrait des données de facture et les transmet à l’administration.
- Votre client reçoit la facture, ou la refuse ; une fois payé, vous indiquez le statut « Encaissée ».
Pourquoi nous ne proposons pas de modèle de facture électronique à télécharger
Un modèle rempli dans un traitement de texte ou un tableur produit un PDF bureautique, qui n’est pas une facture électronique. Le seul « modèle » utile est la liste des champs ci-dessus, à remplir sur une plateforme agréée ou dans une solution compatible.
Pour voir comment se présentent les données, consultez notre exemple Factur-X commenté, ou créez une Factur-X de test. Ce fichier de test sert à comprendre, il ne remplace pas l’émission par une plateforme agréée.
Gratuit ou payant ?
L’État ne propose pas de plateforme gratuite d’échange de factures. La FAQ « Tout savoir » de la DGFiP l’explique : « La France a fait le choix de ne pas créer de portail public unique ». Selon la même FAQ, au 1er août 2026, « plus d’une dizaine de plateformes » proposaient des offres de services gratuites ou sans surcoût.
Selon le dépliant de la DGFiP pour les micro-entreprises, certaines plateformes agréées « offrent un socle de services gratuit pour être en conformité avec la réforme ». Un éditeur devenu plateforme agréée pourrait inclure la facture électronique « avec ou sans surcoût ». Les offres relevées sont comparées sur notre page des plateformes agréées gratuites.
Questions fréquentes
Comment envoyer une facture électronique ?
Par votre plateforme agréée, et non par e-mail. Vous saisissez ou déposez la facture sur la plateforme, qui l’adresse à la plateforme de réception de votre client grâce à l'annuaire central mis à la disposition des plateformes par l’État. La facture s’émet au fil de l’eau, dès la livraison ou la prestation réalisée.
Est-il obligatoire d'avoir un logiciel de facturation ?
Ce que les textes imposent, c’est la plateforme agréée : selon le texte en vigueur au 26/09/2026, l’article 289 bis du CGI y fait passer l’émission, la transmission et la réception des factures électroniques. La DGFiP indique qu’on y fait appel « pour saisir, déposer ou transmettre » ses factures. Un logiciel non immatriculé peut servir s’il est une solution compatible, raccordée à au moins une plateforme agréée.
Comment faire une facture électronique gratuitement ?
L’État ne propose pas de plateforme gratuite : selon la FAQ « Tout savoir » de la DGFiP, « La France a fait le choix de ne pas créer de portail public unique ». La même FAQ comptait au 1er août 2026 « plus d’une dizaine de plateformes » avec des offres gratuites ou sans surcoût, que nous comparons sur notre page des plateformes agréées gratuites.
Un PDF envoyé par e-mail est-il une facture électronique ?
Non. La DGFiP l’écrit : « La facture de type image PDF (facture numérisée ou PDF générée à partir d’un outil bureautique) envoyée par mail n’est pas une facture électronique. » Il lui manque les données structurées et le passage par une plateforme agréée.
À quoi ressemble une facture électronique ?
À un fichier de données structurées, en UBL ou en CII, ou à un format mixte : selon l'arrêté du 27 juillet 2026, un fichier XML associé à un PDF qui en constitue la représentation lisible. Elle porte les mêmes mentions obligatoires que toute facture.
Sources officielles
- impots.gouv.fr : Facturation électronique et plateformes agréées, consulté le 26/09/2026
- Article 289 bis du code général des impôts, version en vigueur depuis le 21/02/2026, Légifrance, consulté le 26/09/2026
- FAQ DGFiP « Je découvre la facturation électronique », version du 01/09/2026, consulté le 26/09/2026
- Guide pratique de la facturation électronique, DGFiP, consulté le 26/09/2026
- Service-public : fiche F31808, vérifiée le 11/08/2026, consulté le 26/09/2026
- Fiche 2 DGFiP : mon entreprise sera-t-elle obligée de facturer électroniquement ? mise à jour juin 2026, consulté le 26/09/2026
- Page impots.gouv.fr « Je découvre la facturation électronique », consulté le 26/09/2026
- Arrêté du 27 juillet 2026, article 41 septies C de l'annexe IV au CGI, Légifrance, consulté le 26/09/2026
- Question DGFiP : une facture envoyée par mail est-elle une facture électronique, page modifiée le 16/01/2026, consulté le 26/09/2026
- FAQ DGFiP « J'approfondis la facturation électronique », consulté le 26/09/2026
- Page impots.gouv.fr « Spécifications externes B2B », consulté le 26/09/2026
- FAQ DGFiP « Tout savoir », août 2026, consulté le 26/09/2026
- Service-public, fiche F39785 sur la facturation électronique, consulté le 26/09/2026
- Fiche 6 de la DGFiP : comment mon entreprise va recevoir les factures, mise à jour juin 2026, consulté le 26/09/2026
- Dépliant DGFiP pour les micro-entreprises, consulté le 26/09/2026
 Rédigé à partir des textes officiels par l’équipe éditoriale du site, sans conseil fiscal personnalisé. Méthodologie et sources.