Facturation électronique pour les particuliers : rien à faire de votre côté
La réponse de la DGFiP tient en un mot. À la question « La réforme concerne-t-elle les factures transmises aux particuliers ? », la FAQ « Tout savoir » répond : « Non. » Vous n’avez pas de plateforme agréée (ex-PDP) à choisir, cet opérateur agréé par l’État par lequel les entreprises reçoivent leurs factures électroniques.
par une plateforme agréée
les ventes passent dans le e-reporting
les données passent dans le e-reporting
La raison tient au champ de la réforme. La facture électronique vise les opérations réalisées entre assujettis à la TVA établis en France, dans le champ de la TVA française et soumises aux règles de facturation françaises (FAQ « Je découvre », question 1.1). Or la DGFiP range les particuliers parmi les non-assujettis, sur sa page « J’approfondis mes connaissances sur la réforme ».
Particulier employeur : ce que disent les sources
Aucune source officielle consultée au 26/09/2026 ne traite à part du particulier employeur. La question et la réponse citées de la FAQ « Tout savoir » ne font pas de distinction selon la situation du particulier. Si votre cas vous semble différent, reportez-vous aux pages de la DGFiP listées en bas de page.
Vous êtes aussi micro-entrepreneur
La situation change si vous exercez par ailleurs une activité assujettie à la TVA. « Les micro-entrepreneurs (ou auto-entrepreneurs) sont donc concernés par la réforme », écrit la DGFiP sur sa page « Je découvre la facturation électronique ». Pour cette activité, vous relevez des règles de toute entreprise, décrites plus bas.
Facturation électronique et client particulier : le e-reporting de l’entreprise
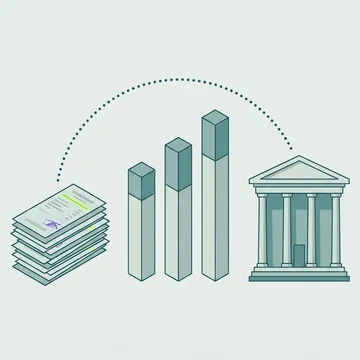
Pour l’entreprise qui vend à des particuliers, les ventes ne sortent pas du dispositif : elles relèvent du e-reporting, selon la FAQ « Tout savoir ». Le e-reporting désigne la transmission des données de transaction et de paiement.
Il a deux volets, selon la page « J’approfondis mes connaissances sur la réforme » :
- E-reporting de transaction : il couvre les opérations avec des non-assujettis (particuliers, associations non assujetties) et les transactions avec des entreprises étrangères.
- E-reporting de paiement : il couvre les opérations dont la TVA est exigible à l’encaissement, par exemple les prestations de services, sauf option pour la TVA sur les débits ou autoliquidation.
Toutes les entreprises assujetties établies en France, micro-entreprises comprises, y sont soumises lorsqu’elles réalisent ces opérations. Les opérations exonérées et dispensées de facturation des articles 261 à 261 E du CGI n’y entrent pas. Une entreprise assujettie qui vend uniquement à des particuliers est donc au minimum concernée par le e-reporting, et doit aussi pouvoir recevoir les factures électroniques de ses fournisseurs.
Facturation électronique B2C : quelles données, à quel rythme
Pour les ventes aux particuliers, le B2C, la DGFiP demande des données cumulées par jour : la base hors taxes par taux de TVA et le montant de TVA correspondant. Elles sont réparties par catégorie : livraisons de biens, prestations de services, opérations intracommunautaires non situées en France, TVA sur la marge (fiche DGFiP des données de transactions, mise à jour août 2026). Les ventes à des professionnels étrangers, elles, se déclarent facture par facture.
Le e-reporting de paiement porte sur la date d’encaissement et le montant encaissé, réparti par taux de TVA. Lorsque l’opération n’a pas fait l’objet d’une facture électronique, il passe par un flux dédié ; sinon, par le statut « Encaissée » de la facture (FAQ « Je découvre », questions 10.1 à 10.3).
La transmission « ne se fait ni au fil de l’eau, ni quotidiennement », précise la DGFiP : sa fréquence dépend du régime de TVA. Pour les transactions, la période est par exemple la décade au régime réel normal mensuel et le bimestre civil en franchise en base, selon le tableau DGFiP des fréquences et délais (mise à jour août 2026). Les déclarations de TVA, elles, restent dues, avec la même périodicité qu’avant la réforme (question DGFiP sur les déclarations de TVA).
Le e-reporting suit le même calendrier que l’émission : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, à partir du 1er septembre 2027 pour les micro, petites et moyennes entreprises (FAQ « Je découvre », question 8.1). Le détail figure dans notre calendrier de la réforme et notre guide du e-reporting.
Vos clients sont à la fois des professionnels et des particuliers
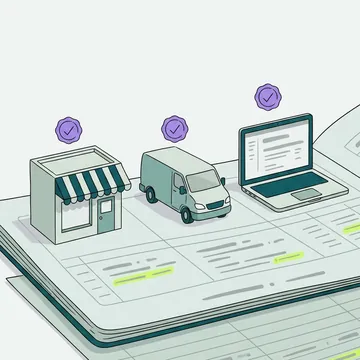
Une même entreprise peut relever des deux régimes, comme l’explique la DGFiP dans sa question « Mes clients sont à la fois des entreprises et des particuliers ». Ses factures à des clients assujettis établis en France entrent dans la facturation électronique. Ses ventes à des particuliers relèvent du e-reporting.
Deux autres cas complètent ce partage. Un client professionnel établi hors de France n’appelle pas de facture électronique obligatoire, mais un e-reporting (FAQ « J’approfondis », questions 1.6, 1.7 et 3.1). Et les opérations exonérées au titre des articles 261 à 261 E du CGI sortent de l’émission, sans dispenser l’entreprise de recevoir ses factures.
Vente en ligne à des particuliers
Pour une entreprise qui vend par un site de e-commerce ou une interface électronique, c’est sa propre taille qui compte, pas celle du site (FAQ « J’approfondis », question 1.4). Ses échéances sont donc celles de sa catégorie.
Particulier qui loue un bien : voir LMNP et SCI
Si vous louez un bien, tout dépend de votre situation au regard de la TVA. Selon la fiche loueur en meublé de la DGFiP (septembre 2026), le particulier non assujetti par ailleurs qui loue un immeuble dont il est propriétaire agit à titre privé et n’est pas assujetti, sauf s’il fait reconnaître sa qualité d’assujetti. La fiche cite en revanche parmi les bailleurs assujettis concernés la location meublée d’habitation avec au moins trois services para-hôteliers.
Pour une société civile, la fiche SCI de la DGFiP (janvier 2026) distingue la SCI non assujettie, pas concernée, la SCI assujettie, soumise à la réforme, et la SCI assujettie exonérée, tenue de recevoir si son assujettissement est reconnu. Le détail figure sur nos pages LMNP et SCI.
Ce que vous devez faire maintenant
Particulier sans activité assujettie, vous n’avez rien à faire. Les trois étapes suivantes s’adressent à l’entreprise qui vend à des particuliers.
- Vérifiez votre situation. Le questionnaire ci-dessus vous situe en quelques réponses, tout comme sa version complète sur la page Suis-je concerné ?. Les règles valables pour tous figurent dans notre guide qui est concerné par la facturation électronique.
- Choisissez une plateforme agréée pour recevoir. Même si vous ne vendez qu’à des particuliers, la réception vous concerne : selon la fiche 3 de la DGFiP (mise à jour juin 2026), ce choix est attendu au plus tard le 1er septembre 2026. La plateforme déclare elle-même votre choix dans l’annuaire (fiche 6 de la DGFiP). L’État ne propose pas de plateforme gratuite : « La France a fait le choix de ne pas créer de portail public unique » (FAQ « Tout savoir »).
- Préparez le e-reporting de vos ventes aux particuliers. Repérez votre régime de TVA, qui fixe la fréquence de transmission, et votre catégorie d’entreprise, qui fixe la date de départ.
Questions fréquentes
Un particulier doit-il recevoir des factures électroniques ?
Non. La réforme vise les factures échangées entre entreprises assujetties à la TVA ; celles transmises aux particuliers n’en font pas partie, selon la FAQ « Tout savoir » de la DGFiP. Vous n’avez ni plateforme agréée à choisir ni démarche à faire.
La facture électronique est-elle obligatoire pour un client particulier ?
Non, ni pour le client ni pour l’entreprise qui lui vend. Pour ces ventes, l’entreprise assujettie transmet des données cumulées par jour, par le e-reporting de transaction. Si vous exercez par ailleurs une activité assujettie à la TVA, comme micro-entrepreneur par exemple, la réforme s’applique à cette activité.
Qu'est-ce que le B2C dans la réforme ?
Le B2C désigne les ventes d’une entreprise à des particuliers. La réforme ne leur impose pas de facture électronique : elles relèvent du e-reporting. L’entreprise transmet pour ces ventes des totaux par jour, par taux de TVA et par catégorie d’opération, à une fréquence liée à son régime de TVA. Le détail figure dans notre guide du e-reporting.
Sources officielles
- FAQ DGFiP « Tout savoir sur la facturation électronique », consulté le 26/09/2026
- FAQ DGFiP « Je découvre la facturation électronique », version du 01/09/2026, consulté le 26/09/2026
- impots.gouv.fr : J'approfondis mes connaissances sur la réforme, page modifiée le 06/01/2026, consulté le 26/09/2026
- impots.gouv.fr : Je découvre la facturation électronique, consulté le 26/09/2026
- DGFiP : données de transactions à transmettre, mise à jour août 2026, consulté le 26/09/2026
- DGFiP : fréquences et délais de transmission, mise à jour août 2026, consulté le 26/09/2026
- Question DGFiP : avec la réforme, dois-je encore déposer des déclarations de TVA ? (page modifiée le 16/01/2026), consulté le 26/09/2026
- impots.gouv.fr : question « Mes clients sont à la fois des entreprises et des particuliers » (page modifiée le 16/01/2026), consulté le 26/09/2026
- FAQ DGFiP « J'approfondis la facturation électronique », version du 01/09/2026, consulté le 26/09/2026
- Fiche DGFiP loueur en meublé, version septembre 2026, consulté le 26/09/2026
- Fiche DGFiP SCI, version janvier 2026, consulté le 26/09/2026
- Fiche 3 DGFiP (TPE) : à partir de quand mon entreprise doit être prête, mise à jour juin 2026, consulté le 26/09/2026
- Fiche 6 de la DGFiP : comment mon entreprise va recevoir les factures, consulté le 26/09/2026
 Rédigé à partir des textes officiels par l’équipe éditoriale du site, sans conseil fiscal personnalisé. Méthodologie et sources.